Design icônico
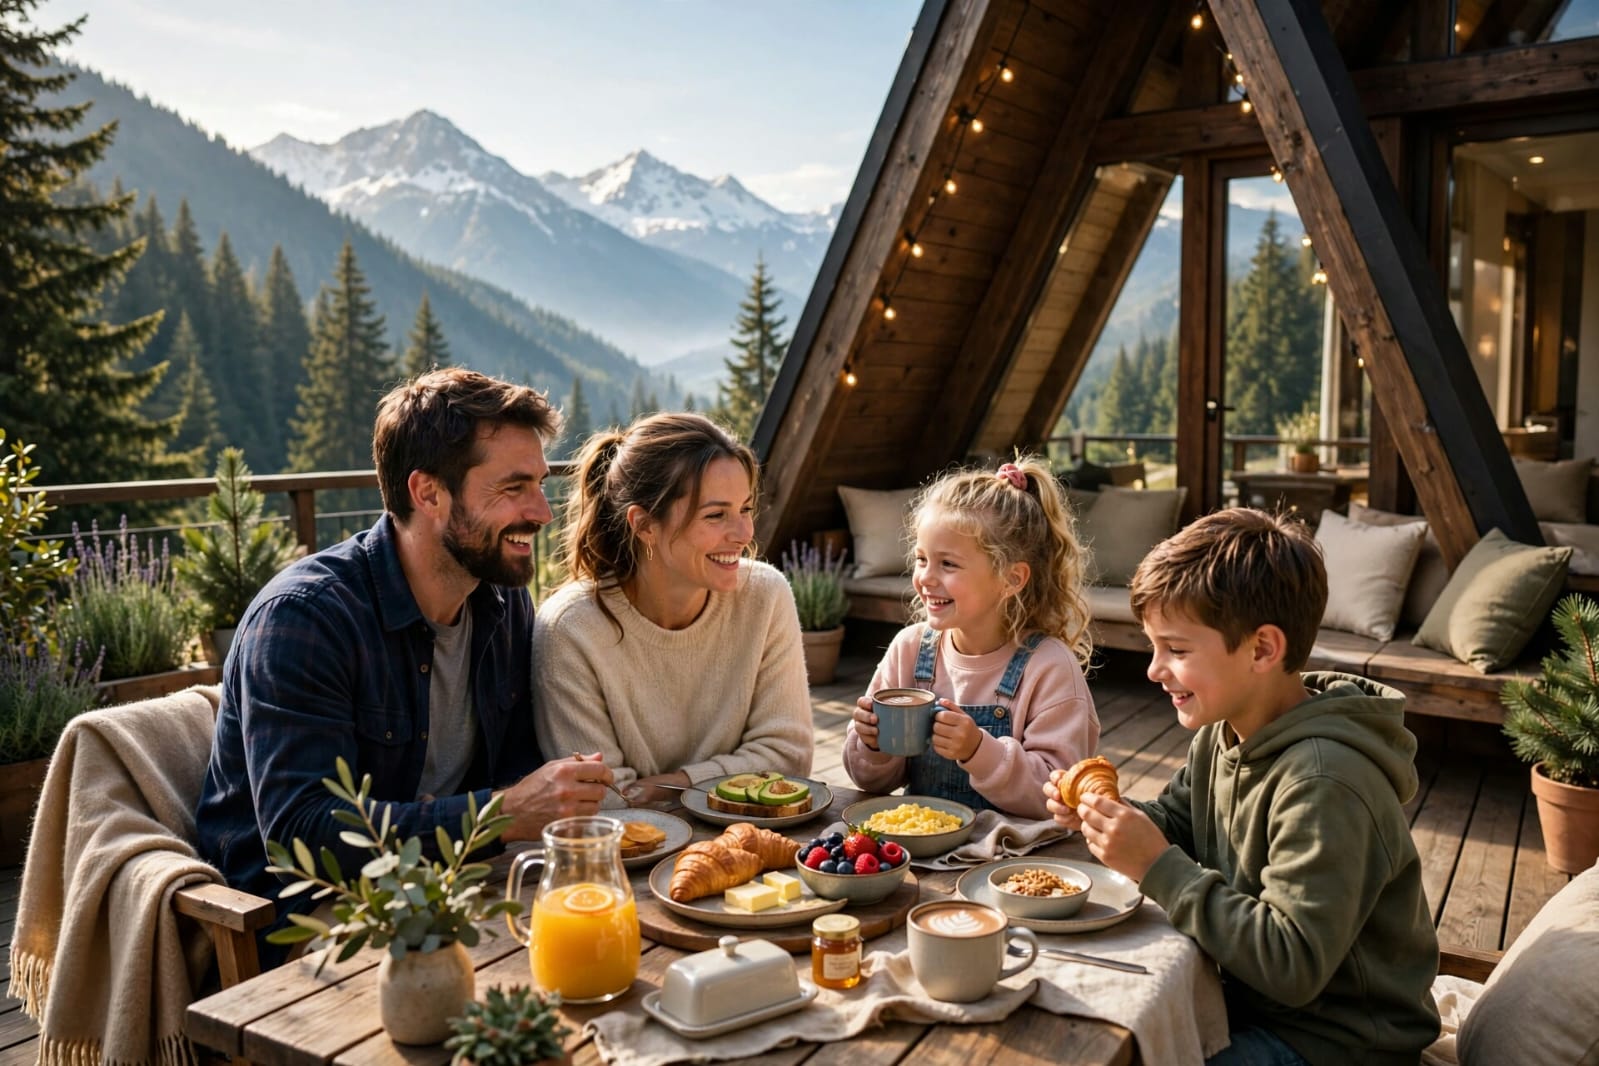
Fachada A-Frame de forte apelo visual e identidade memorável.
Posicionamento, público e proposta de valor de um projeto com ativo físico, prazo de execução definido e possibilidade de receita recorrente.
Fachada A-Frame de forte apelo visual e identidade memorável.
Sistema construtivo organizado em etapas, com prazo estimado inferior ao da alvenaria convencional.
Modelo pensado para locação por temporada, com gestão, precificação e experiência do hóspede.
Tese para o investidor
O investidor participa de um projeto com ativo físico, prazo de execução definido, possibilidade de receita recorrente e mecanismos contratuais de acompanhamento. O retorno depende da ocupação, da diária, do controle de custos, da qualidade da gestão e da estrutura jurídica escolhida.
Cenário fornecido para análise do investidor
| Investimento | Valor |
|---|---|
| Chalé A-Frame 40 m² | R$ 180.000 |
| Deck + infraestrutura | R$ 25.000 |
| Mobiliário completo | R$ 35.000 |
| Terreno + paisagismo | R$ 40.000 |
| TOTAL INVESTIDO | R$ 280.000 |
| Fluxo mensal | Valor |
|---|---|
| Receita bruta média | R$ 17.150 |
| Taxas + impostos (23%) | - R$ 3.944 |
| Despesas operacionais | - R$ 2.200 |
| LUCRO LÍQUIDO MÊS | R$ 11.006 |
| LUCRO LÍQUIDO ANO | R$ 132.072 |
Diária média
R$ 775
Payback
25,4 meses
ROI anual
47,2%
Prazo de obra
60 dias
Leitura correta
Os números são projeções, não garantia de rendimento. Antes da captação, recomenda-se validar diária e ocupação com estudo local, histórico de imóveis comparáveis, orçamento fechado da obra e previsão de capital de giro.
Cenários de ocupação e comparação de retorno
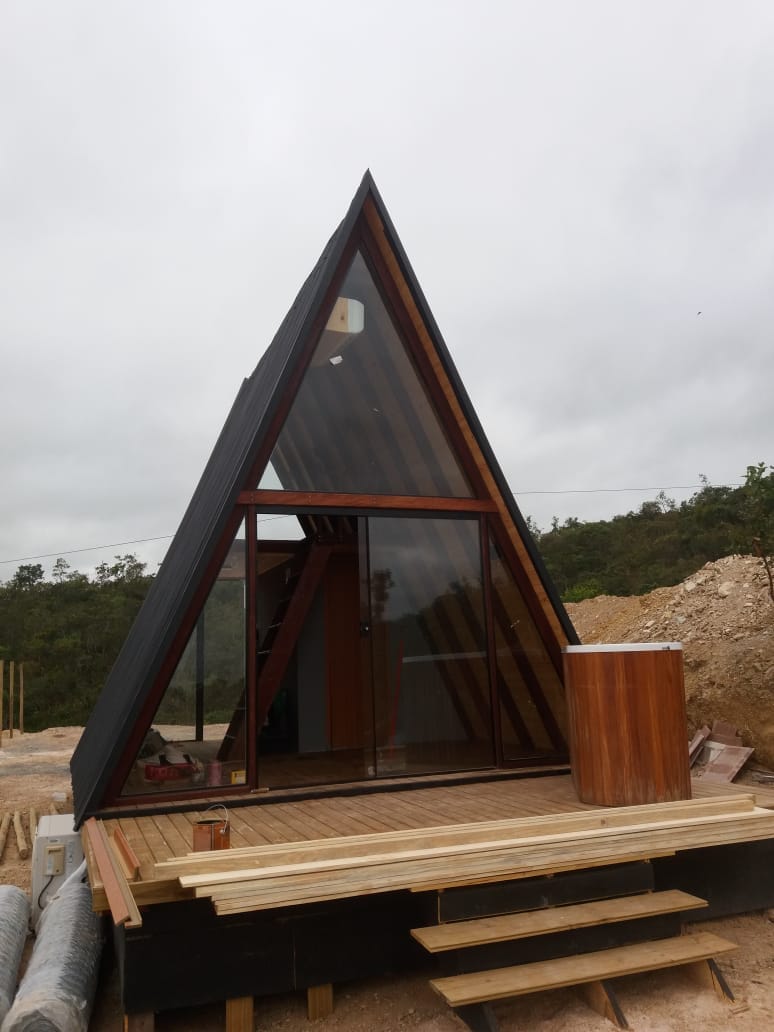
Cenário realista — 70% de ocupação
| Investimento | R$ 240.000 |
| Faturamento bruto | R$ 14.700/mês |
| Custos estimados | R$ 3.800/mês |
| Lucro líquido | R$ 10.900/mês |
| Payback | 22 meses |
| Cenário | Ocupação | Lucro líquido | Payback |
|---|---|---|---|
| Conservador | 60% | R$ 8.200 | 29,3 meses |
| Realista | 70% | R$ 10.900 | 22,0 meses |
| Otimista | 80% | R$ 13.600 | 17,6 meses |
| Indicador | 32 m² | 40 m² |
|---|---|---|
| Investimento | R$ 240 mil | R$ 280 mil |
| Prazo de obra | 51 dias | 60 dias |
| Diária média | R$ 700 | R$ 775 |
| Lucro líquido realista | R$ 10.900 | R$ 11.006 |
| Payback estimado | 22 meses | 25,4 meses |
| Público indicado | Casais, alto giro | Famílias, ticket premium |
Decisão de portfólio
O 32 m² apresenta melhor eficiência financeira no cenário fornecido. O 40 m² oferece produto mais amplo e potencial de ticket superior. Uma estratégia escalável pode iniciar pelo 32 m² e ampliar o portfólio conforme a demanda comprovada.
Madeira, rastreabilidade e documentos de controle
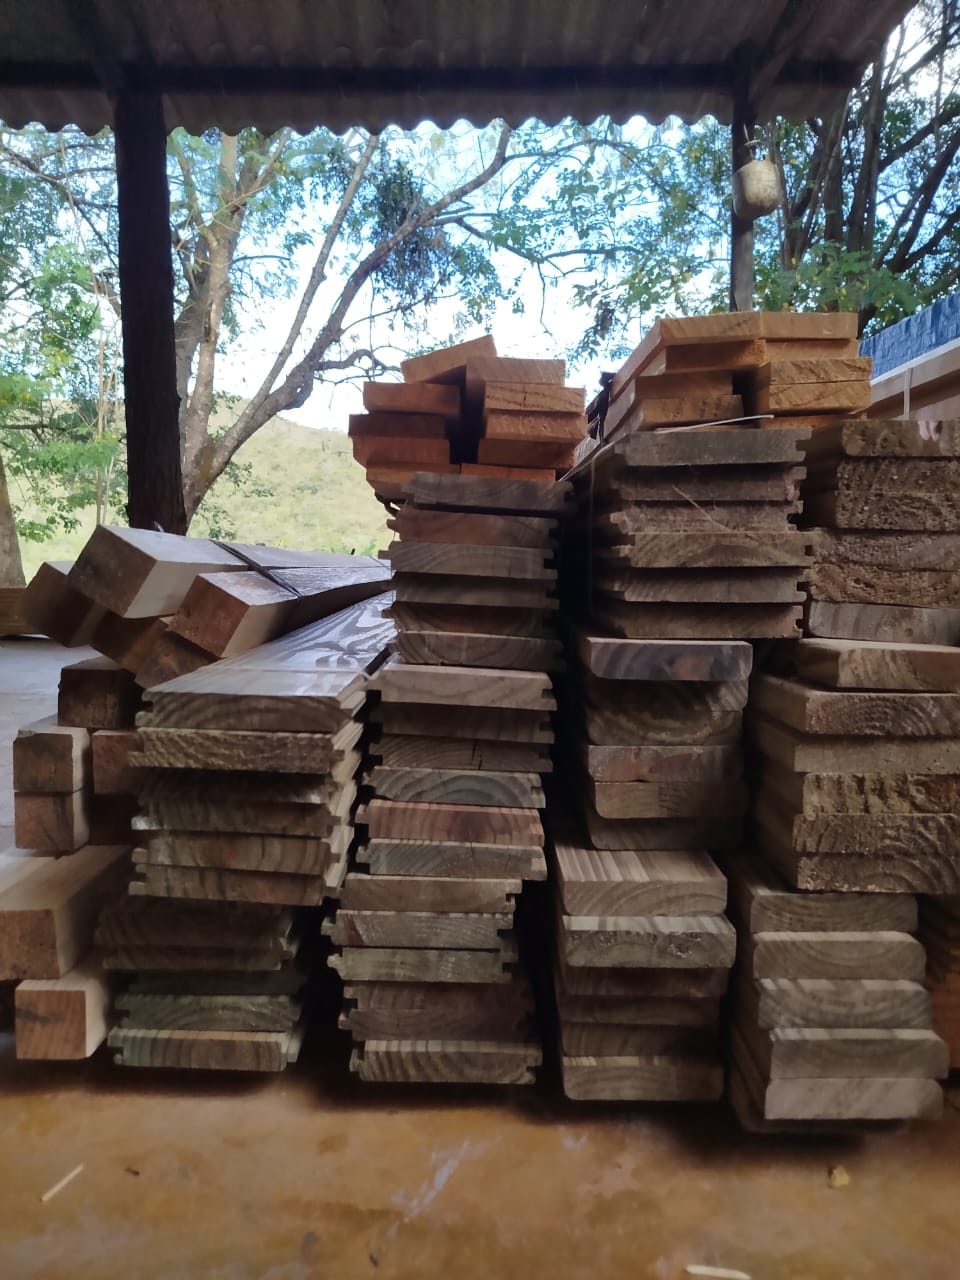
Checklist de documentação do projeto
O investidor deverá receber, ao longo da execução e na conclusão do projeto, toda a documentação necessária para comprovar a regularidade, a execução e a qualidade dos serviços realizados:
Lei Complementar 123/2006, arts. 61-A a 61-C, com redação da LC 182/2021
Dia 0
Aporte
Períodos
Retorno contratual
24 meses
Resgate permitido
Até 7 anos
Limite legal
Saída
Cessão/conversão
Pode ser prevista ao final de cada período definido no contrato: mensal, trimestral, semestral ou anual. A lei não impõe espera de dois anos para o início dessa remuneração. O prazo máximo de remuneração do aporte é de sete anos.
O resgate do capital somente pode ser exercido após, no mínimo, dois anos do aporte, ou prazo maior previsto no contrato. O valor não pode superar o capital investido, corrigido pelo índice contratual.
Os haveres seguem o art. 1.031 do Código Civil. Em regra, a quota liquidada é paga em dinheiro em até 90 dias após a liquidação, salvo acordo ou cláusula contratual diferente.
O investidor-anjo não é sócio, não tem gerência ou voto, salvo participação consultiva contratual, e não responde pelas dívidas da empresa. Pode exigir contas, balanços e acesso a documentos.
Ponto central
O prazo mínimo de dois anos vale para o resgate do capital, não para a remuneração periódica. O contrato deve separar claramente: aporte, remuneração, correção, resgate, conversão em quotas, acesso às informações e tributação. A retenção tributária deve ser validada por contador, considerando a regulamentação da Receita Federal.
Base legal: LC 123/2006, art. 61-A, §§ 1º, 4º, 6º a 10, e art. 61-C; LC 182/2021; Código Civil, art. 1.031, § 2º.
A escolha jurídica altera participação, retorno, controle e saída
| Tema | Investidor-anjo | Sócio investidor |
|---|---|---|
| Entrada | Contrato de participação; aporte não integra o capital social. | Aquisição de quotas e alteração do contrato social. |
| Poder de decisão | Sem voto ou gerência; consulta pode ser contratada. | Voto e administração conforme quotas e contrato. |
| Retorno | Remuneração periódica conforme contrato, por até 7 anos. | Distribuição de lucros apurados e deliberados. |
| Resgate/saída | Resgate após 2 anos; cessão ou conversão possível. | Venda/cessão de quotas ou liquidação de haveres. |
| Risco por dívidas | Não responde pelas dívidas, ressalvados dolo, fraude ou simulação. | Responsabilidade societária conforme tipo e integralização. |
| Lei dos 2 anos | Aplica-se ao resgate do aporte do investidor-anjo. | Não se aplica automaticamente ao sócio com quotas. |
Recomendação
Para retorno contratual sem transferência imediata de controle, avaliar o contrato de participação como investidor-anjo. Para propriedade permanente, voto e participação societária, estruturar entrada como sócio.
Validação obrigatória
A minuta final deve ser revisada por advogado empresarial e contador antes do aporte.
Referências oficiais
Fale com a equipe para receber o dossiê empresarial, esclarecer dúvidas sobre a estrutura jurídica e alinhar o modelo de participação.